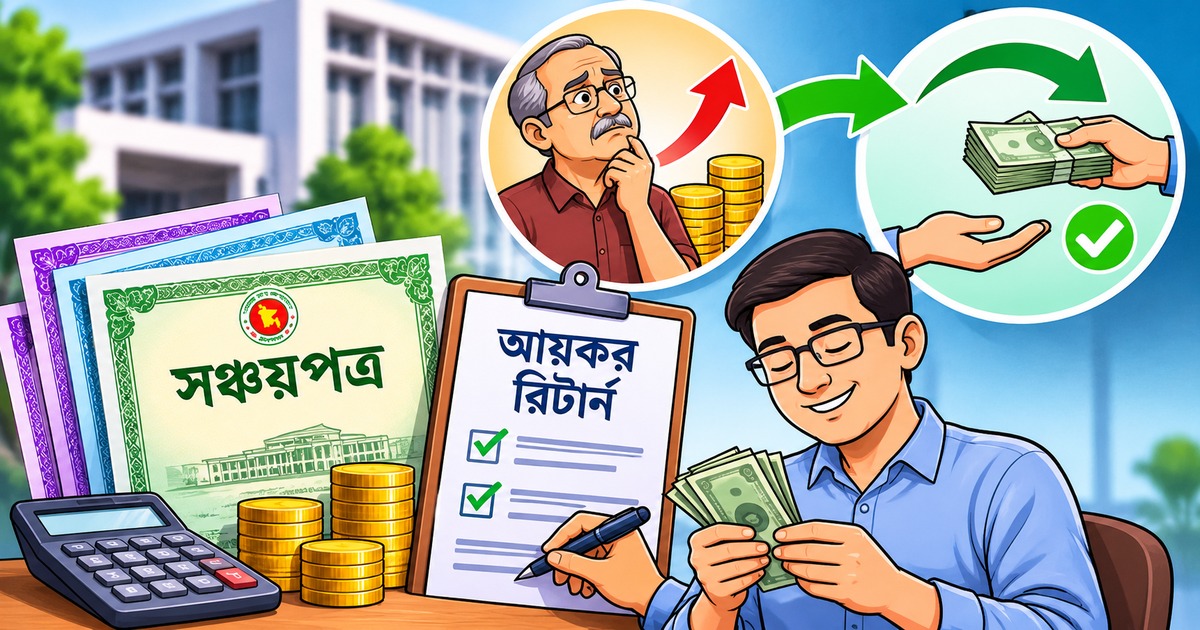
সঞ্চয়পত্রে বিনিয়োগকারীদের জন্য করব্যবস্থায় গুরুত্বপূর্ণ পরিবর্তন এনেছে সরকার। চলতি অর্থবছরের বাজেটে সঞ্চয়পত্রের মুনাফার ওপর কেটে রাখা উৎসে করকে চূড়ান্ত করদায়ের তালিকা থেকে বাদ দেওয়া হয়েছে। ফলে এখন থেকে সঞ্চয়পত্রের মুনাফার ওপর উৎসে কেটে রাখা করই একজন বিনিয়োগকারীর চূড়ান্ত কর হিসেবে বিবেচিত হবে না। বরং এই অর্থ অগ্রিম কর হিসেবে গণ্য হবে এবং বছর শেষে আয়কর রিটার্নের মাধ্যমে প্রকৃত করদায় নির্ধারণ করা হবে।
এত দিন সঞ্চয়পত্রের মুনাফা দেওয়ার সময় নির্দিষ্ট হারে উৎসে কর কেটে রাখার পর সেটিকেই চূড়ান্ত কর হিসেবে বিবেচনা করা হতো। অর্থাৎ মুনাফার ওপর একবার কর কেটে নেওয়া হলে সাধারণত ওই আয়ের জন্য বাড়তি কর দিতে হতো না। আবার বিনিয়োগকারীর প্রকৃত করদায় কেটে রাখা করের চেয়ে কম হলেও অতিরিক্ত অর্থ ফেরত পাওয়ার সুযোগ ছিল না।
নতুন নিয়মে সেই ব্যবস্থায় পরিবর্তন এসেছে। এখন সঞ্চয়পত্রের মুনাফা করদাতার অন্যান্য আয়ের সঙ্গে যুক্ত হবে। এরপর তাঁর মোট করযোগ্য আয় ও প্রযোজ্য করধাপ অনুযায়ী কর নির্ধারণ করা হবে। আগে কেটে রাখা উৎসে কর মোট করের সঙ্গে সমন্বয় করা হবে। বেশি কর কেটে রাখা হলে নির্দিষ্ট প্রক্রিয়ায় তা ফেরত চাওয়া যাবে। আর কেটে রাখা করের পরিমাণ প্রকৃত করদায়ের চেয়ে কম হলে বাকি অর্থ পরিশোধ করতে হবে।
এই পরিবর্তনে একদিকে সীমিত আয় ও কম করহারের বিনিয়োগকারীদের জন্য অতিরিক্ত কর ফেরত পাওয়ার সুযোগ তৈরি হয়েছে। অন্যদিকে যাঁদের মোট আয় বেশি এবং করহার ১০ শতাংশের ওপরে, তাঁদের সঞ্চয়পত্রের মুনাফার ওপর করের পরিমাণ বাড়তে পারে।
সঞ্চয়পত্রের করব্যবস্থায় কী পরিবর্তন হলো
সঞ্চয়পত্রের মুনাফা দেওয়ার সময় সাধারণত উৎসে কর কেটে রাখা হয়। টিআইএন থাকা বিনিয়োগকারীদের ক্ষেত্রে এই হার ১০ শতাংশ এবং টিআইএন না থাকলে ১৫ শতাংশ। আগে এই উৎসে করকে চূড়ান্ত করদায় হিসেবে বিবেচনা করা হতো। ফলে সঞ্চয়পত্র থেকে পাওয়া মুনাফার ওপর উৎসে কর কেটে নেওয়ার পর ওই আয়ের জন্য আলাদা করে আর কর হিসাব করতে হতো না।
কিন্তু চলতি অর্থবছর থেকে সঞ্চয়পত্রের মুনাফার ওপর কেটে রাখা উৎসে কর আর চূড়ান্ত কর নয়। এটি অগ্রিম কর হিসেবে বিবেচিত হবে। অর্থাৎ সঞ্চয়পত্র থেকে পাওয়া মুনাফা করদাতার বার্ষিক মোট আয়ের সঙ্গে যুক্ত হবে। বছর শেষে সব ধরনের আয়, করমুক্ত আয়সীমা, প্রযোজ্য করহার এবং অনুমোদিত কর ছাড় বিবেচনায় নিয়ে প্রকৃত করদায় নির্ধারণ করা হবে।
এরপর সঞ্চয়পত্রের মুনাফা থেকে আগে যে কর কেটে রাখা হয়েছে, তা মোট করদায়ের সঙ্গে সমন্বয় করা হবে। ফলে কারও ক্ষেত্রে অতিরিক্ত কর দিতে হতে পারে, আবার কারও ক্ষেত্রে কেটে রাখা করের একটি অংশ ফেরত পাওয়ার সুযোগ তৈরি হবে।
যাঁদের করহার ১০ শতাংশের বেশি, তাঁদের বাড়তে পারে কর
নতুন নিয়মে সবচেয়ে বেশি প্রভাব পড়তে পারে যাঁদের বার্ষিক মোট আয় বেশি এবং যাঁরা ১০ শতাংশের বেশি করের ধাপে পড়েন, তাঁদের ওপর। কারণ, আগে সঞ্চয়পত্রের মুনাফার ওপর ১০ শতাংশ উৎসে কর কেটে নেওয়াই চূড়ান্ত কর হিসেবে বিবেচিত হতো। কিন্তু এখন সেই মুনাফা অন্যান্য আয়ের সঙ্গে যোগ হওয়ায় করদাতার প্রকৃত করহার অনুযায়ী হিসাব হবে।
ধরা যাক, একজন বিনিয়োগকারী সঞ্চয়পত্র থেকে বছরে ৫ লাখ টাকা মুনাফা পেয়েছেন। এ জন্য ১০ শতাংশ হারে তাঁর কাছ থেকে ৫০ হাজার টাকা উৎসে কর কেটে রাখা হয়েছে। পাশাপাশি বেতন বা অন্য উৎস থেকে তাঁর আয় হয়েছে ৪ লাখ টাকা। ফলে সঞ্চয়পত্রের মুনাফাসহ তাঁর মোট আয় দাঁড়িয়েছে ৯ লাখ টাকা।
আগের নিয়মে সঞ্চয়পত্রের মুনাফার ওপর কেটে রাখা ৫০ হাজার টাকাই ওই আয়ের চূড়ান্ত কর হিসেবে বিবেচিত হতো। কিন্তু নতুন নিয়মে ৯ লাখ টাকা আয়কর হিসাবের আওতায় আসবে। উদাহরণে দেওয়া করমুক্ত সীমা ও করধাপ অনুযায়ী প্রথম ৪ লাখ টাকার ওপর কর নেই। পরবর্তী ৩ লাখ টাকার ওপর ১০ শতাংশ হারে কর ৩০ হাজার টাকা এবং পরের ২ লাখ টাকার ওপর ১৫ শতাংশ হারে কর আরও ৩০ হাজার টাকা।
এভাবে মোট করদায় দাঁড়াবে ৬০ হাজার টাকা। অথচ সঞ্চয়পত্রের মুনাফা থেকে আগেই ৫০ হাজার টাকা কেটে রাখা হয়েছে। ফলে করদাতাকে অতিরিক্ত ১০ হাজার টাকা পরিশোধ করতে হবে।
অর্থাৎ আগে সঞ্চয়পত্রের মুনাফার ওপর নির্দিষ্ট ১০ শতাংশ কর দিয়েই দায় শেষ হতো। এখন মোট আয়ের কারণে করহার বেশি হলে সঞ্চয়পত্রের মুনাফার অংশেও সেই উচ্চতর করের প্রভাব পড়তে পারে। তবে প্রকৃত হিসাব নির্ভর করবে সংশ্লিষ্ট করদাতার মোট আয়, করমুক্ত সীমা, প্রযোজ্য করধাপ ও অনুমোদিত কর ছাড়ের ওপর।
কম আয়ের বিনিয়োগকারীদের জন্য স্বস্তির সুযোগ
নতুন নিয়মের আরেকটি গুরুত্বপূর্ণ দিক হলো, যাঁদের প্রকৃত করদায় উৎসে কেটে রাখা করের চেয়ে কম, তাঁরা অতিরিক্ত অর্থ ফেরত পাওয়ার দাবি করতে পারবেন। বিশেষ করে যাঁদের আয় করমুক্ত সীমার কাছাকাছি বা যাঁদের বিভিন্ন কর ছাড়ের কারণে প্রকৃত করদায় কমে আসে, তাঁদের জন্য এটি সুবিধাজনক হতে পারে।
ধরা যাক, একজন বিনিয়োগকারীর সঞ্চয়পত্রের মুনাফা থেকে বছরজুড়ে ১০ শতাংশ হারে ১০ হাজার টাকা উৎসে কর কেটে রাখা হয়েছে। কিন্তু অন্যান্য আয় ও প্রযোজ্য কর ছাড় বিবেচনার পর বছর শেষে তাঁর মোট করদায় দাঁড়াল ৫ হাজার টাকা। সে ক্ষেত্রে অতিরিক্ত কেটে রাখা ৫ হাজার টাকা ফেরত চাওয়ার সুযোগ থাকবে।
অর্থাৎ নতুন ব্যবস্থায় সঞ্চয়পত্রের মুনাফা থেকে সবার জন্য একই হারে কর কেটে রাখলেও বছর শেষে প্রত্যেকের প্রকৃত করদায় আলাদাভাবে নির্ধারিত হবে। যাঁদের করদায় কম, তাঁরা অতিরিক্ত কর ফেরত পাওয়ার সুযোগ পাবেন। অন্যদিকে যাঁদের করদায় বেশি, তাঁদের বাকি কর পরিশোধ করতে হবে।
এ কারণে নতুন নিয়মে শুধু সঞ্চয়পত্রে বিনিয়োগের পরিমাণ নয়, বিনিয়োগকারীর অন্যান্য আয় ও কর পরিস্থিতিও গুরুত্বপূর্ণ হয়ে উঠবে।
অগ্রিম কর ফেরত পেতে কী করতে হবে
সঞ্চয়পত্রের মুনাফার ওপর কেটে রাখা অতিরিক্ত কর ফেরত পেতে হলে সংশ্লিষ্ট বিনিয়োগকারীকে আয়কর রিটার্ন জমা দিতে হবে। রিটার্নে সঞ্চয়পত্র থেকে পাওয়া মুনাফা, উৎসে কেটে রাখা কর এবং অন্যান্য আয়ের তথ্য উল্লেখ করতে হবে। একই সঙ্গে উৎসে কর কেটে রাখার প্রমাণ হিসেবে প্রয়োজনীয় কাগজপত্র সংযুক্ত করতে হবে।
করদায় হিসাব করার পর যদি দেখা যায়, উৎসে কেটে রাখা করের পরিমাণ প্রকৃত করের চেয়ে বেশি, তাহলে রিটার্নে অতিরিক্ত অর্থ ফেরতের দাবি জানাতে হবে। এ ক্ষেত্রে ব্যাংক হিসাবের তথ্যও দিতে হবে, যাতে প্রাপ্য অর্থ সরাসরি হিসাবে পাঠানো যায়।
প্রদত্ত তথ্য অনুযায়ী, কর কর্মকর্তারা প্রয়োজনীয় যাচাই-বাছাই শেষে ১২০ দিনের মধ্যে প্রাপ্য অর্থ ব্যাংক হিসাবে ফেরত দেবেন। তবে টাকা ফেরত পাওয়ার জন্য রিটার্নে সঠিক তথ্য দেওয়া এবং উৎসে কর কর্তনের প্রমাণ সংরক্ষণ করা জরুরি।
ছোট বিনিয়োগকারীদের জন্য বাড়তি আনুষ্ঠানিকতা
নতুন নিয়মে একটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ হয়ে উঠেছে ছোট সঞ্চয়পত্র বিনিয়োগকারীদের জন্য। অনেকেই আয়ের নিরাপত্তা ও নিয়মিত মুনাফার আশায় সঞ্চয়পত্রে অর্থ বিনিয়োগ করেন। তাঁদের কারও কারও বার্ষিক আয় করমুক্ত সীমার নিচে থাকতে পারে। ফলে প্রকৃত হিসাবে তাঁদের কর দেওয়ার প্রয়োজন না-ও হতে পারে।
কিন্তু সঞ্চয়পত্রের মুনাফা থেকে উৎসে কর কেটে রাখা হলে সেই অর্থ ফেরত পেতে তাঁদেরও আয়কর রিটার্ন জমা দেওয়ার প্রয়োজন হবে। অর্থাৎ করযোগ্য আয় না থাকলেও উৎসে কেটে রাখা কর ফেরত চাইলে করসংক্রান্ত আনুষ্ঠানিকতা সম্পন্ন করতে হবে।
এ জন্য টিআইএন গ্রহণ, রিটার্ন প্রস্তুত ও জমা দেওয়া এবং উৎসে কর কর্তনের প্রমাণ সংরক্ষণের মতো বিষয়গুলো তাঁদের সামনে আসবে। যাঁরা আগে এসব আনুষ্ঠানিকতার বাইরে ছিলেন, তাঁদের জন্য এটি বাড়তি ঝামেলা তৈরি করতে পারে।
সঞ্চয়পত্রের বিনিয়োগে এখন কর হিসাব জরুরি
সঞ্চয়পত্রকে দীর্ঘদিন ধরে নিরাপদ বিনিয়োগের একটি মাধ্যম হিসেবে বিবেচনা করেন অনেক মানুষ। বিশেষ করে অবসরপ্রাপ্ত ব্যক্তি, সীমিত আয়ের পরিবার এবং নিয়মিত মুনাফার ওপর নির্ভরশীল বিনিয়োগকারীদের কাছে এর গুরুত্ব রয়েছে। নতুন করব্যবস্থার ফলে সঞ্চয়পত্রের মুনাফা থেকে প্রকৃত হাতে পাওয়া অর্থের হিসাব আগের তুলনায় কিছুটা জটিল হতে পারে।
এখন বিনিয়োগের সিদ্ধান্ত নেওয়ার সময় শুধু সঞ্চয়পত্রের মুনাফার হার বা উৎসে করের হার বিবেচনা করলেই হবে না। বিনিয়োগকারীর অন্যান্য আয় কত, তিনি কোন করধাপে পড়বেন এবং বছর শেষে মোট করদায় কত হতে পারে—এসব বিষয়ও হিসাব করতে হবে।
সব মিলিয়ে সঞ্চয়পত্রের মুনাফার ওপর উৎসে করকে অগ্রিম কর হিসেবে বিবেচনার নতুন নিয়মে করদাতাদের জন্য যেমন বাড়তি হিসাবের প্রয়োজন তৈরি হয়েছে, তেমনি অতিরিক্ত কর ফেরত পাওয়ার সুযোগও এসেছে। যাঁদের প্রকৃত করহার ১০ শতাংশের বেশি, তাঁদের বাড়তি কর দিতে হতে পারে। আর যাঁদের প্রকৃত করদায় কম, তাঁরা রিটার্নের মাধ্যমে অতিরিক্ত কেটে রাখা অর্থ ফেরত চাইতে পারবেন। ফলে সঞ্চয়পত্রে বিনিয়োগকারীদের জন্য এখন সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নিজের মোট আয় ও প্রকৃত করদায় বুঝে কর হিসাব করা।
কালের আলো/এসএ/এমএসআইপি