দেশে ব্যাংক ও আর্থিক সেবার আওতা বাড়লেও এসব সেবার কার্যকর ব্যবহার এখনো আশানুরূপ নয়। ব্যাংক বা আর্থিক প্রতিষ্ঠানে হিসাব থাকার পরও গত তিন মাসে কোনো লেনদেন করেননি ৪৪ শতাংশ গ্রাহক। অন্যদিকে, দেশের মোট জনগোষ্ঠীর এক-তৃতীয়াংশের বেশি এখনো আনুষ্ঠানিক আর্থিক সেবার আওতার বাইরে। এ ক্ষেত্রে সবচেয়ে বেশি পিছিয়ে রয়েছেন নারীরা।
গবেষণা সংস্থা রিসার্চ অ্যান্ড পলিসি ইন্টিগ্রেশন ফর ডেভেলপমেন্টের (র্যাপিড) এক জাতীয় জরিপে উঠে এসেছে এমন চিত্র। জরিপের তথ্য বলছে, আর্থিক অন্তর্ভুক্তি নিশ্চিত করতে শুধু ব্যাংক হিসাব খোলার সুযোগ বাড়ালেই চলবে না; বরং গ্রাহকদের নিয়মিত লেনদেনে সম্পৃক্ত করা এবং নারীদের ডিজিটাল সেবায় প্রবেশাধিকার নিশ্চিত করাই এখন বড় চ্যালেঞ্জ।
- আর্থিক অন্তর্ভুক্তির বাইরে এক-তৃতীয়াংশের বেশি মানুষ
- ব্যক্তিগত মোবাইল ফোন নেই ৫৭ শতাংশ নারীর
- বড় চ্যালেঞ্জ নারী ও ডিজিটাল বৈষম্য
বিশেষ করে যেসব নারীর নিজস্ব আয় নেই, তাদের অনেকের ব্যক্তিগত মোবাইল ফোনও নেই। ফলে ব্যাংক হিসাব কিংবা মোবাইল ফিন্যান্সিয়াল সার্ভিসেসের (এমএফএস) মতো সেবার সঙ্গে তাদের যুক্ত করা কঠিন হয়ে পড়ছে।
বুধবার (১৮ নভেম্বর) রাজধানীর হোটেল ইন্টারকন্টিনেন্টালে আয়োজিত এক অনুষ্ঠানে জরিপের ফলাফল তুলে ধরেন র্যাপিডের চেয়ারম্যান ড. আব্দুর রাজ্জাক। বাংলাদেশ ব্যাংকের সহযোগিতা এবং এশীয় উন্নয়ন ব্যাংকের (এডিবি) কারিগরি সহায়তায় পরিচালিত এ গবেষণায় দেশের আট বিভাগের ৬৪ জেলার প্রায় সাত হাজার পরিবারের তথ্য বিশ্লেষণ করা হয়েছে।
আর্থিক অন্তর্ভুক্তিতে এগিয়ে ঢাকা, পিছিয়ে সিলেট
জরিপের তথ্য অনুযায়ী, আর্থিক অন্তর্ভুক্তির ক্ষেত্রে দেশের বিভাগগুলোর মধ্যে সবচেয়ে এগিয়ে ঢাকা। এ বিভাগের ৬৮ শতাংশ মানুষ আর্থিক সেবার আওতায় রয়েছেন। অন্যদিকে, সবচেয়ে পিছিয়ে সিলেট বিভাগ; সেখানে এ হার ৫৫ শতাংশ। জেলা পর্যায়ে সর্বোচ্চ অবস্থানে রয়েছে রাজবাড়ী, আর সবচেয়ে কম আর্থিক অন্তর্ভুক্তি দেখা গেছে সিরাজগঞ্জে।
জরিপে আরও উঠে এসেছে, জাতীয় পর্যায়ে মাত্র ৯ দশমিক ২ শতাংশ মানুষের ডেবিট কার্ড রয়েছে। ক্রেডিট কার্ড ব্যবহারের হার আরও কম, মাত্র ১ দশমিক ৮ শতাংশ। অর্থাৎ ব্যাংকিং সেবার বিস্তৃতি ঘটলেও আধুনিক ও ডিজিটাল লেনদেন ব্যবস্থায় সাধারণ মানুষের অংশগ্রহণ এখনো সীমিত।
এমএফএসে ব্যবহার বাড়লেও অ্যাপনির্ভরতা কম
মোবাইল আর্থিক সেবার ক্ষেত্রে তুলনামূলক ইতিবাচক চিত্র পাওয়া গেছে। জরিপে অংশগ্রহণকারীদের ৮৩ শতাংশের বেশি জানিয়েছেন, গত তিন মাসে তারা অন্তত একটি এমএফএস লেনদেন করেছেন। তবে ১৬ দশমিক ৮ শতাংশ ব্যবহারকারী এ সময়ে কোনো লেনদেন করেননি।
এমএফএস ব্যবহারকারীদের মধ্যে মাত্র ২০ দশমিক ৫ শতাংশ অ্যাপের মাধ্যমে সেবা গ্রহণ করেন। এ প্রসঙ্গে ড. আব্দুর রাজ্জাক মনে করেন, বাংলা ভাষায় অ্যাপ ব্যবহারের সুযোগ বাড়ানো এবং মানুষের ডিজিটাল সাক্ষরতা উন্নত করা গেলে অ্যাপভিত্তিক লেনদেনের পরিমাণ আরও বাড়ানো সম্ভব।
আর্থিক সেবায় নারীদের পিছিয়ে থাকার বড় কারণ
জরিপে নারী-পুরুষের আর্থিক অন্তর্ভুক্তির ব্যবধানও স্পষ্ট হয়েছে। বিশেষ করে আয়হীন নারীদের বড় একটি অংশের নিজস্ব ব্যাংক হিসাব নেই। এমএফএস ব্যবহারে তাদের অংশগ্রহণ কিছুটা বাড়লেও সামগ্রিক বৈষম্য এখনো রয়ে গেছে।
সবচেয়ে উদ্বেগজনক তথ্য হলো, দেশের ৫৭ শতাংশ নারীর ব্যক্তিগত মোবাইল ফোন নেই। বিপরীতে পুরুষদের মধ্যে ৮২ দশমিক ৫ শতাংশের নিজস্ব মোবাইল ফোন রয়েছে। ফলে নারীদের জন্য ডিজিটাল আর্থিক সেবা ব্যবহারের সুযোগ তৈরি করাও একটি বড় প্রতিবন্ধকতায় পরিণত হয়েছে।
লেনদেন সহজ করতে বাংলা কিউআর ও এজেন্ট ব্যাংকিংয়ে গুরুত্ব
অনুষ্ঠানে বিশেষ অতিথির বক্তব্যে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান বলেন, ডিজিটাল লেনদেনকে আরও সহজ ও সাশ্রয়ী করতে বাংলা কিউআর চালু করা হয়েছে। অল্প সময়ের মধ্যেই এ উদ্যোগের ইতিবাচক প্রভাব দৃশ্যমান হবে বলে তিনি আশা প্রকাশ করেন।
বিকাশের প্রধান নির্বাহী কর্মকর্তা (সিইও) কামাল কাদির বলেন, আর্থিক অন্তর্ভুক্তি বাড়ানোর ক্ষেত্রে শুধু সেবার সুযোগ তৈরি করলেই হবে না, এর পেছনে থাকা প্রতিবন্ধকতাগুলোও গুরুত্বের সঙ্গে বিবেচনা করতে হবে। সাধারণ মোবাইল ফোন ব্যবহার করেই এমএফএস সেবা নেওয়া যায় বলে এ খাত দ্রুত বিস্তার লাভ করেছে।
তিনি জানান, দেশে ব্যাংকের শাখা রয়েছে প্রায় ১২ হাজার। কিন্তু জরিপে ৪০ শতাংশ গ্রাহক জানিয়েছেন, তাদের নিকটতম ব্যাংক শাখার দূরত্ব পাঁচ কিলোমিটারের বেশি। ফলে ব্যাংকে গিয়ে লেনদেনের ক্ষেত্রে যাতায়াতের সময় ও খরচ গ্রাহকদের জন্য বাড়তি চাপ তৈরি করছে। এ পরিস্থিতিতে আর্থিক সেবা মানুষের আরও কাছে পৌঁছে দিতে এজেন্ট ব্যাংকিংয়ের বিস্তার বাড়ানোর ওপর গুরুত্ব দেন তিনি।
হিসাব খোলার পাশাপাশি সক্রিয় গ্রাহক তৈরির তাগিদ
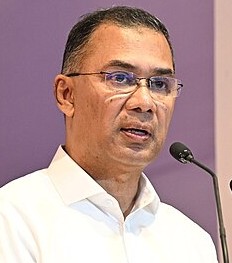
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান বলেন, গত ২৫ বছরে তাদের ব্যাংক ২০ লাখ গ্রাহককে সেবা দিয়েছে। তবে ভবিষ্যতে আর্থিক অন্তর্ভুক্তির পরিধি বাড়াতে হলে শক্তিশালী ডিজিটাল ইকোসিস্টেম গড়ে তোলা জরুরি।
তিনি বলেন, শুধু গ্রাহকদের ব্যাংক হিসাব খুলে দিলেই আর্থিক অন্তর্ভুক্তির লক্ষ্য অর্জিত হবে না। তাদের নিয়মিত ও প্রয়োজনীয় সব ধরনের আর্থিক লেনদেনের সঙ্গে যুক্ত করতে হবে।
সংশ্লিষ্টদের বক্তব্য ও জরিপের ফলাফল বিশ্লেষণে স্পষ্ট, দেশের আর্থিক খাতে এখন মূল চ্যালেঞ্জ সেবার পরিধি বাড়ানোর পাশাপাশি এর কার্যকর ব্যবহার নিশ্চিত করা। বিশেষ করে আয়হীন নারী, প্রত্যন্ত অঞ্চলের মানুষ এবং ডিজিটাল প্রযুক্তিতে পিছিয়ে থাকা জনগোষ্ঠীর জন্য সহজ, সাশ্রয়ী ও ব্যবহারবান্ধব সেবা নিশ্চিত করা না গেলে আর্থিক অন্তর্ভুক্তির লক্ষ্য পূরণ কঠিন হবে।
কালের আলো/ডিএইচ/এমকে