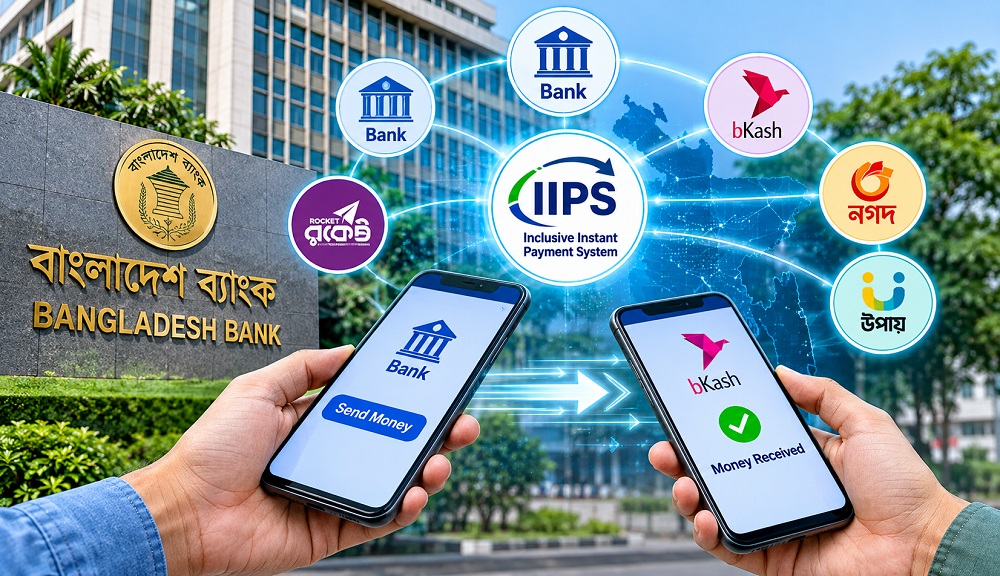
দেশের ব্যাংক, মোবাইল আর্থিক সেবাদাতা প্রতিষ্ঠান (এমএফএস) এবং অন্যান্য আর্থিক প্রতিষ্ঠানকে একটি অভিন্ন ডিজিটাল নেটওয়ার্কের আওতায় আনতে নতুন উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। এ লক্ষ্যে চালু হতে যাচ্ছে ‘ইনক্লুসিভ ইনস্ট্যান্ট পেমেন্ট সিস্টেম’ (আইআইপিএস)। আগামী বছরের জুলাইয়ে প্ল্যাটফর্মটি চালুর লক্ষ্যমাত্রা নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক।
নতুন এ ব্যবস্থা কার্যকর হলে একটি ব্যাংকের গ্রাহক অন্য ব্যাংকের হিসাব কিংবা মোবাইল ওয়ালেটে তাৎক্ষণিক অর্থ পাঠাতে পারবেন। একইভাবে ব্যাংক, মোবাইল আর্থিক সেবা ও অন্যান্য অংশগ্রহণকারী প্রতিষ্ঠানের মধ্যে সরাসরি লেনদেনের সুযোগ তৈরি হবে। ফলে গ্রাহকদের আর নির্দিষ্ট কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠানের নিজস্ব নেটওয়ার্কের ওপর নির্ভর করতে হবে না।
- অভিন্ন ডিজিটাল নেটওয়ার্কে আসছে দেশের সব আর্থিক প্রতিষ্ঠান
- জুলাইয়ে আইআইপিএস চালুর লক্ষ্য, কমবে নগদ টাকার নির্ভরতা
- সহজ হবে রেমিট্যান্স ও ডিজিটাল লেনদেন
গেটস ফাউন্ডেশনের কারিগরি সহযোগিতায় প্ল্যাটফর্মটি তৈরি করা হবে। এ ক্ষেত্রে ফাউন্ডেশনের ‘মোজালোফ’ উদ্যোগের আওতায় উন্নয়ন করা উন্মুক্ত সফটওয়্যার প্রযুক্তি ব্যবহারের পরিকল্পনা রয়েছে। এর মাধ্যমে বিভিন্ন আর্থিক প্রতিষ্ঠানের মধ্যে সমন্বিত ও তাৎক্ষণিক লেনদেন নিশ্চিত করতে চায় বাংলাদেশ ব্যাংক।
কেন্দ্রীয় ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বলেন, দেশের সব আর্থিক প্রতিষ্ঠানকে একটি অভিন্ন ডিজিটাল ব্যবস্থায় যুক্ত করাই আইআইপিএসের প্রধান লক্ষ্য। এটি চালু হলে এক প্রতিষ্ঠান থেকে অন্য প্রতিষ্ঠানে অর্থ পাঠানো এবং নগদ টাকা উত্তোলনের প্রয়োজন ধীরে ধীরে কমে আসবে।
লেনদেনে দূর হবে বিদ্যমান সীমাবদ্ধতা
বর্তমানে দেশে আন্তঃব্যাংক লেনদেনের জন্য ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ (এনপিএসবি) কার্যকর রয়েছে। ২০১২ সাল থেকে এ ব্যবস্থার মাধ্যমে অংশগ্রহণকারী ব্যাংকগুলো এটিএম, পয়েন্ট অব সেল (পিওএস) ও ইন্টারনেট ব্যাংকিংয়ে লেনদেন করে আসছে। তবে ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান এবং মোবাইল আর্থিক সেবাদাতাদের সঙ্গে সমন্বিত সংযোগের ক্ষেত্রে এ ব্যবস্থার সীমাবদ্ধতা রয়েছে।
এর আগে ব্যাংক, এমএফএস ও পেমেন্ট সার্ভিস প্রোভাইডারদের মধ্যে আন্তঃসংযোগ চালুর উদ্যোগ নেওয়া হলেও বড় কয়েকটি মোবাইল আর্থিক সেবাদাতা প্রতিষ্ঠান যুক্ত না হওয়ায় তা প্রত্যাশিত সফলতা পায়নি। নতুন প্ল্যাটফর্মের মাধ্যমে এ সমস্যা কাটিয়ে ওঠার আশা করছে কেন্দ্রীয় ব্যাংক।
আইআইপিএস ব্যবহার করে ব্যক্তি থেকে ব্যক্তিতে অর্থ পাঠানো, ব্যবসায়িক লেনদেন, দোকান ও বাণিজ্যিক প্রতিষ্ঠানে মূল্য পরিশোধ এবং সরকারি ভাতা বিতরণ করা যাবে।
কম খরচে দেশে পৌঁছাবে প্রবাসীদের অর্থ
দেশের অভ্যন্তরীণ লেনদেনের পাশাপাশি আন্তর্জাতিক রেমিট্যান্স বিতরণেও গুরুত্বপূর্ণ ভূমিকা রাখতে পারে আইআইপিএস। অনুমোদিত আন্তর্জাতিক পেমেন্ট নেটওয়ার্কের সঙ্গে সংযোগ স্থাপন করা সম্ভব হলে প্রবাসীদের পাঠানো অর্থ দ্রুত ও তুলনামূলক কম খরচে ব্যাংক হিসাব কিংবা মোবাইল ওয়ালেটে পৌঁছানো যাবে।
এ বিষয়ে গেটস ফাউন্ডেশনের সহযোগিতায় গত জুলাইয়ে পলিসি রিসার্চ ইনস্টিটিউট অব বাংলাদেশ (পিআরআই) একটি গবেষণা কার্যক্রম শুরু করে। এতে আর্থিক অন্তর্ভুক্তি বাড়ানো, রেমিট্যান্সের খরচ কমানো এবং আনুষ্ঠানিক আর্থিক ব্যবস্থায় অর্থের প্রবাহ বাড়ানোর সম্ভাবনা পর্যালোচনা করা হয়।
পিআরআই চেয়ারম্যান ড. জায়েদী সাত্তার বলেন, বাংলাদেশের জিডিপির প্রায় ৬ শতাংশ আসে প্রবাসীদের পাঠানো অর্থ থেকে। এ অর্থ আনুষ্ঠানিক আর্থিক ব্যবস্থার মাধ্যমে দেশে আনা এবং উৎপাদনশীল খাতে বিনিয়োগ নিশ্চিত করা জরুরি।
সরকার ও ব্যবসায়ীদের ব্যয় কমার সম্ভাবনা
নতুন পেমেন্ট ব্যবস্থা চালু হলে নগদ অর্থ ব্যবস্থাপনায় সরকারের ব্যয়ও কমতে পারে। কাগুজে টাকা ছাপানো, পরিবহন, সংরক্ষণ ও বিতরণের খরচ কমানোর পাশাপাশি সরকারি বেতন-ভাতা, ভর্তুকি এবং সামাজিক নিরাপত্তা কর্মসূচির অর্থ দ্রুত উপকারভোগীদের কাছে পৌঁছে দেওয়া সহজ হবে।
ব্যবসায়ীরাও নগদ অর্থ ব্যবস্থাপনার ব্যয় কমানো, লেনদেনের স্বচ্ছতা এবং দ্রুত অর্থ আদান-প্রদানের সুবিধা পাবেন। তবে আইআইপিএসের সফলতা নির্ভর করবে বড় আর্থিক প্রতিষ্ঠানগুলোর অংশগ্রহণ, প্রযুক্তিগত সক্ষমতা, সাইবার নিরাপত্তা, সাশ্রয়ী মাশুল এবং গ্রাহকদের আস্থার ওপর। আন্তর্জাতিক লেনদেনের ক্ষেত্রে বৈদেশিক মুদ্রা-সংক্রান্ত বিধিবিধান ও অনুমোদিত নেটওয়ার্কের সঙ্গে সংযোগ নিশ্চিত করাও জরুরি।
সব পক্ষের অংশগ্রহণ নিশ্চিত করা গেলে আইআইপিএস দেশের ডিজিটাল লেনদেন ব্যবস্থায় নতুন মাত্রা যোগ করতে পারে। এতে আর্থিক সেবার পরিধি বাড়ার পাশাপাশি নগদ অর্থের ব্যবহার কমবে এবং প্রান্তিক জনগোষ্ঠীর জন্য আনুষ্ঠানিক আর্থিক সেবা গ্রহণ আরও সহজ হবে।
কালের আলো/টিইকে/এমকে